Investir à Lille en 2026 : meilleurs quartiers, prix et rendement locatif
Tu hésites à te lancer sur Lille pour ton prochain investissement locatif ? Bonne intuition. La capitale des Hauts-de-France coche…
Loi Malraux 2026 : 22-30 % de réduction d'impôt sur tes travaux, hors plafond des niches. Les zones, le calcul chiffré et les vrais pièges.
En 2026, la loi Malraux reste l’un des rares dispositifs de défiscalisation immobilière qui échappe au plafond des 10 000 € par an sur les niches fiscales. Tu peux réduire ton impôt de 22 % à 30 % du montant de tes travaux de restauration, avec un plafond de 400 000 € de dépenses étalées sur 4 ans, soit jusqu’à 120 000 € d’économie fiscale sur la période. En clair : si tu paies beaucoup d’impôts et que tu es prêt à rénover un bien ancien dans un centre historique, Malraux peut te faire économiser l’équivalent d’un salaire annuel.
Mais attention, ce n’est pas un placement pour tout le monde. Je vais te raconter ce que les simulateurs des promoteurs ne te montrent jamais : les surcoûts travaux, la revente parfois douloureuse, le rendement locatif plafonné en pratique, et la vraie question – est-ce que ça vaut le coup par rapport à une SCPI fiscale ou à un déficit foncier classique.
Loi Malraux 2026 : 22 % ou 30 % de réduction d’impôt sur tes travaux de restauration (plafond 400 000 € sur 4 ans), dispositif HORS plafond des niches fiscales de 10 000 €. Engagement location nue 9 ans dans un centre historique classé. Puissant si TMI ≥ 30 % et cash dispo, piégeux si tu improvises.
La loi Malraux porte le nom d’André Malraux, ministre de la Culture qui a signé le texte originel en 1962. L’idée de départ : empêcher la démolition des centres-villes historiques en donnant aux investisseurs privés une carotte fiscale pour rénover des immeubles classés. Le dispositif a été revu plusieurs fois, et dans sa version actuelle, il te permet de déduire une partie du coût de tes travaux directement de ton impôt sur le revenu – pas une déduction du revenu imposable, une vraie réduction d’impôt.
Concrètement, tu achètes un appartement ou un immeuble dans une zone protégée (Bordeaux, Lyon, Strasbourg, Montpellier, Rouen, Nantes, Troyes, Chartres, le Marais à Paris et quelques centaines d’autres villes). Tu engages une restauration complète, suivie par l’Architecte des Bâtiments de France, pour remettre le bien aux standards patrimoniaux. L’État te rembourse ensuite 22 % ou 30 % de tes dépenses sous forme de réduction d’impôt.
Pour que ça fonctionne, tu dois t’engager à louer le bien nu (jamais en meublé) comme résidence principale de ton locataire pendant 9 ans minimum, dans les 12 mois suivant la fin des travaux. Et tu ne peux pas louer à un membre de ta famille (ascendant ou descendant du foyer fiscal).
Le taux de réduction dépend du type de zone protégée dans laquelle se trouve ton bien. Depuis la réforme de 2017, tout tourne autour de la notion de Site Patrimonial Remarquable (SPR) et du plan de protection associé.
| Zone | Description | Taux |
|---|---|---|
| SPR avec PSMV approuvé | Plan de Sauvegarde et de Mise en Valeur. C’est l’ancien « secteur sauvegardé » : cœur historique le plus protégé. | 30 % |
| SPR avec PVAP approuvé | Plan de Valorisation de l’Architecture et du Patrimoine (ex-ZPPAUP / AVAP). Protection plus souple. | 22 % |
| SPR sans plan approuvé | Zone classée mais plan en cours d’approbation. Taux 22 % uniquement si la restauration est déclarée d’utilité publique (DUP). | 22 % |
Un point important à noter : les Quartiers Anciens Dégradés (QAD) et les secteurs NPNRU, qui offraient historiquement le taux de 30 %, ne sont plus éligibles depuis le 31 décembre 2024. Si tu tombes sur un programme qui te parle encore de QAD, demande précisément sous quel régime il est déclaré – la fiscalité a changé.
Pour vérifier la zone de ton bien, tu peux consulter la liste officielle des Sites Patrimoniaux Remarquables publiée sur data.gouv.fr par le ministère de la Culture, qui recense plus de 900 sites en 2026. Pour la doctrine fiscale détaillée du dispositif, la fiche officielle impots.gouv.fr sur les immeubles spéciaux fait référence.
C’est ici que Malraux devient vraiment intéressant par rapport aux autres dispositifs. Le plafond des travaux éligibles est fixé à 400 000 € étalés sur 4 années consécutives. À 30 %, ça fait une réduction d’impôt maximale de 120 000 € sur la période. À 22 %, 88 000 €.
Mais le vrai bijou du dispositif, c’est que cette réduction n’entre pas dans le plafonnement global des niches fiscales de 10 000 € par an – depuis la loi de finances 2017. Autrement dit : si tu as déjà utilisé tes 10 000 € avec un dispositif Pinel, de l’emploi à domicile, ou des FCPI, tu peux quand même cumuler toute la réduction Malraux par-dessus. C’est une niche « hors plafond », rare en France.
Si l’impôt de l’année est inférieur à la réduction d’impôt calculée, le solde est reportable sur les 3 années suivantes. Tu ne perds pas ton avantage fiscal si tu « dépasses » ton impôt une année donnée.
Toutes les dépenses ne sont pas retenues dans l’assiette Malraux. Avant de signer un bon de commande chez l’architecte, assure-toi que les postes suivants sont bien dans le scope :
Dépenses retenues :
Dépenses exclues :
Dans la pratique, tes travaux doivent être validés par l’Architecte des Bâtiments de France (ABF) et autorisés par une AST délivrée par la préfecture. La restauration doit être complète – tu ne peux pas faire la moitié du bâtiment seulement – et menée à terme dans un délai de 4 ans à compter de l’AST.
Rien de tel qu’un cas concret pour voir ce que ça donne vraiment. Imagine que tu achètes un T3 ancien dans le SPR de Bordeaux (Chartrons), classé en PSMV donc taux à 30 %.
Cas pratique Bordeaux 2026
Prix d’acquisition (bâti ancien) : 280 000 €
Travaux de restauration éligibles : 250 000 € (toiture, façades, planchers, menuiseries, isolation intérieure dans le respect patrimonial)
Répartition travaux : 150 000 € année 1 + 100 000 € année 2
Réduction d’impôt Malraux (30 %) : 75 000 € au total
Année 1 : 45 000 € (sur impôt N+1)
Année 2 : 30 000 € (sur impôt N+2)
Si ton impôt annuel est de 25 000 €, tu absorbes toute la réduction année 1 et la fin l’année 2 (pas besoin de report). Si ton impôt est de 15 000 €, tu reportes le solde sur 3 ans.
Pour que ce montage soit rentable au-delà de la défisc, le loyer doit aussi tenir. À Bordeaux centre, compte autour de 15-17 €/m² pour un bien patrimonial rénové. Sur un T3 de 65 m², ça fait un loyer de 1 000 à 1 100 € par mois, soit un rendement brut d’environ 2,3 % sur le coût total (bâti + travaux). On est très loin des 6-7 % du locatif classique, c’est l’autre face du dispositif.
Je me souviens d’un pote qui avait sauté sur un programme Malraux à Toulouse en 2019. Sur le papier, 30 % de réduction, 100 000 € d’économie d’impôt, patrimoine en centre-ville. Six ans plus tard, il m’a dit que s’il avait su, il aurait fait du déficit foncier sur un immeuble à Montauban. Voici ce qu’on oublie souvent de dire.
Le piège du surcoût travaux. Les chantiers patrimoniaux dérapent presque toujours. Compte 15 % à 25 % de dépassement en moyenne par rapport au devis initial, parce que les surprises structurelles sont fréquentes (poutres pourries, plomb, amiante, fondations). Le hic : ces dépassements ne sont pas tous éligibles si l’ABF les refuse ou s’ils relèvent de l’agrandissement.
Le rendement locatif est médiocre. Malraux n’impose pas de plafond de loyer – c’est une différence clé avec Pinel ou Denormandie – mais en pratique, un appartement en centre historique rénové ne se loue pas à 25 €/m² même à Bordeaux ou Lyon. Tu es cadré par le marché. Sur le coût total (acquisition + travaux), ton rendement brut tourne souvent autour de 2 à 3 %, à comparer à 4,5-5 % en SCPI classique.
La revente peut être décevante. Le marché des appartements Malraux de seconde main est étroit. Les investisseurs qui cherchent la défisc préfèrent du neuf (sans travaux à anticiper), et les propriétaires occupants qui cherchent du patrimoine n’aiment pas toujours les contraintes de copropriété historique. Tu peux aussi te retrouver avec des contraintes de plus-value (l’engagement 9 ans est un seuil minimum, pas un plafond de blocage).
Le promoteur se paie sur les travaux. C’est le point que je trouve le plus honteux. Dans beaucoup de programmes Malraux clé-en-main, le « coût des travaux » affiché inclut une marge promoteur bien grasse. Tu paies ta défisc sur une base gonflée – ce qui ne te coûte « rien » sur le papier, mais détruit ta rentabilité réelle. Demande toujours un devis détaillé poste par poste et compare à un chiffrage d’artisan indépendant.
Avant de signer, tu dois te poser la vraie question : est-ce que la loi Malraux est le meilleur outil pour ta situation, ou est-ce qu’un autre dispositif ferait le travail plus simplement ?
| Dispositif | Avantage fiscal | Ticket d’entrée | Engagement | Plafond niches 10 k€ | Pilotage |
|---|---|---|---|---|---|
| Loi Malraux | 22-30 % sur travaux (plafond 400 k€ sur 4 ans) | 300-700 k€ | Location nue 9 ans | Hors plafond | Lourd (chantier, ABF) |
| Déficit foncier | Imputation sur revenu global (plafond 21 400 €) + sur foncier illimité | 100-300 k€ | Location nue 3 ans après dernière imputation | Hors plafond | Moyen (travaux classiques) |
| SCPI fiscale Malraux | 22-30 % (parts) | 5 000-30 000 € | Portage 15-17 ans | Hors plafond | Léger (parts) |
| Monuments Historiques | Déduction illimitée du revenu global | 500 k€+ | Détention 15 ans | Hors plafond | Très lourd |
– TMI à 41 % ou 45 %, impôt élevé – Cash de restauration dispo (ou crédit tenu) – Envie de patrimoine physique en centre historique – Horizon 10-15 ans minimum – Appétence pour la gestion de chantier et l’ABF
– TMI 30 % ou moins (déficit foncier ou SCPI fiscale souvent mieux) – Envie de rendement locatif – Pas de cash dédié aux travaux – Horizon court (moins de 10 ans) – Tu détestes la paperasse patrimoniale
Ma conviction : pour un investisseur à TMI 30 % qui veut défiscaliser 5 000-10 000 € par an sans monter un chantier, les SCPI fiscales Malraux font le même travail avec 100 fois moins de stress – tu achètes des parts d’une SCPI qui porte le chantier pour toi, et tu récupères ta part de réduction d’impôt. Le rendement final est souvent décevant (frais lourds, pas de plus-value spectaculaire), mais c’est une solution « défisc pure ». La loi Malraux en direct, c’est pour ceux qui ont un patrimoine à bâtir et qui aiment le bâti ancien.
Si tu cherches une autre niche fiscale hors plafond mais avec un ticket plus accessible, jette aussi un œil au Girardin industriel – très différent (one-shot, outre-mer, risque d’exploitation) mais complémentaire dans une stratégie de défiscalisation.
Tu peux te lancer en direct si tu coches ces cases :
Pour aller plus loin sur les mécaniques fiscales du patrimoine locatif, lis aussi notre guide sur la fiscalité immobilière (micro, réel, amortissement), parce que le régime fiscal de tes revenus fonciers conditionne aussi la rentabilité finale de ton montage Malraux. Si tu coches 4-5 cases sur 6, Malraux peut être un outil puissant. Si tu en coches 2 ou 3, regarde plutôt du côté du déficit foncier ou des SCPI fiscales. Et si tu en coches 1, oublie – c’est un dispositif qui te coûtera plus en stress qu’il ne te rapportera en défisc.
Oui, le dispositif Malraux est pleinement en vigueur en 2026. La seule modification récente concerne la sortie des Quartiers Anciens Dégradés (QAD) et des secteurs NPNRU, qui ne sont plus éligibles depuis le 31 décembre 2024. Les zones SPR (avec PSMV ou PVAP) restent elles pleinement actives.
Non. La location nue est une condition impérative. Si tu loues en meublé (LMNP, saisonnier, résidence de tourisme), tu perds immédiatement la totalité de l’avantage fiscal Malraux, avec rappel rétroactif par l’administration. Le bien doit être loué nu, comme résidence principale du locataire, pour une durée minimale de 9 ans.
Partiellement. Tu peux faire du déficit foncier sur des dépenses NON retenues dans l’assiette Malraux (certaines charges financières, gros entretien non éligible), mais pas sur la même facture. Les deux dispositifs ne s’appliquent pas aux mêmes travaux. Dans la pratique, les montages mixtes existent mais nécessitent un comptable spécialisé.
C’est le risque majeur : tu perds la totalité de la réduction d’impôt déjà obtenue, avec rappel fiscal. Les seules exceptions reconnues sont le décès, l’invalidité ou le licenciement du contribuable. Avant d’acheter, assure-toi d’avoir un horizon réellement compatible avec ces 9 ans de blocage.
Non. Seules les dépenses de restauration (travaux, honoraires d’architecte, frais associés) sont retenues dans l’assiette Malraux. Le prix d’achat du bien et les frais de notaire restent à ta charge, sans avantage fiscal, et ne rentrent pas dans le plafond des 400 000 €.
Oui, à condition que la SCI soit soumise à l’impôt sur le revenu (SCI à l’IR, pas à l’IS). La réduction d’impôt est alors répartie entre les associés au prorata de leurs parts, et chacun l’impute sur son propre impôt. En SCI à l’IS, le dispositif Malraux ne s’applique pas.
Oui. Depuis la loi de finances 2017, si le montant de la réduction calculée dépasse ton impôt sur le revenu de l’année, le solde est reportable sur les 3 années suivantes. Au-delà de 3 ans, le solde éventuellement non imputé est définitivement perdu.
La loi Malraux en 2026 est un outil puissant pour les gros contribuables qui veulent bâtir un patrimoine physique dans les centres historiques, pas une martingale de défisc rapide. Les 22 % ou 30 % de réduction d’impôt sur travaux, cumulables hors plafond des niches, restent exceptionnels sur le marché français – à condition d’accepter le ticket d’entrée élevé, le chantier lourd, le rendement locatif plafonné par le marché, et l’engagement de location nue sur 9 ans.
Avant de signer un programme clé-en-main, demande toujours le détail du devis travaux, compare les prix au marché local des artisans, visite le quartier à différentes heures, vérifie que ta tranche marginale justifie bien le montage, et surtout – compare avec un simple déficit foncier sur de l’ancien en secteur plus tendu. Souvent, la solution moins « glamour » rapporte plus net.
On continue à avancer. Reste affranchi.
Tu hésites à te lancer sur Lille pour ton prochain investissement locatif ? Bonne intuition. La capitale des Hauts-de-France coche…
L’investissement immobilier attire de plus en plus d’investisseurs, notamment grâce au concept de colocation. Ce mode d’hébergement permet à plusieurs…

Marché immobilier de Lyon en 2026 : quartiers porteurs, prix au m2, rendements locatifs et pièges à éviter pour investir…
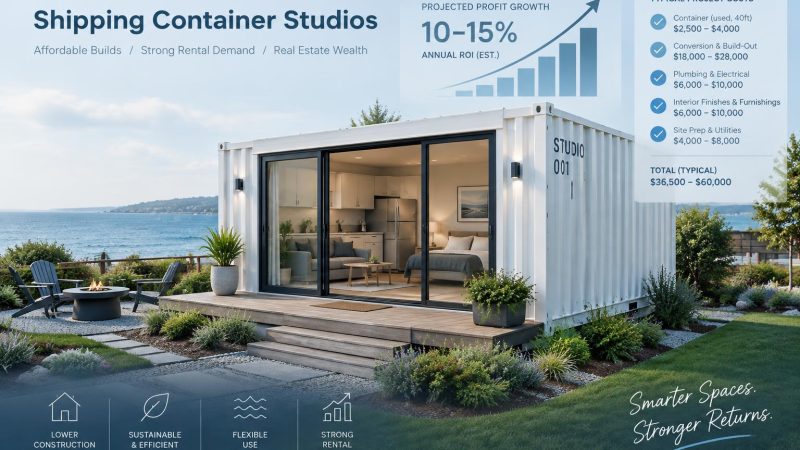
Pour viser 10 à 15% de rendement, ne regardez pas seulement le prix du conteneur : coûts complets, réglementation (seuil…