Le cashflow, qu’est ce que c’est ?
Qu’est ce que le cashflow ? Comment le calculer ? Le cashflow est probablement l’indicateur le plus important pour un…
Un rendement brut peut chuter de 5 % à 3 % dès qu’on déduit charges et fiscalité. Découvrez les niveaux (brut, net, net après impôt) et les leviers pour sécuriser la rentabilité réelle.
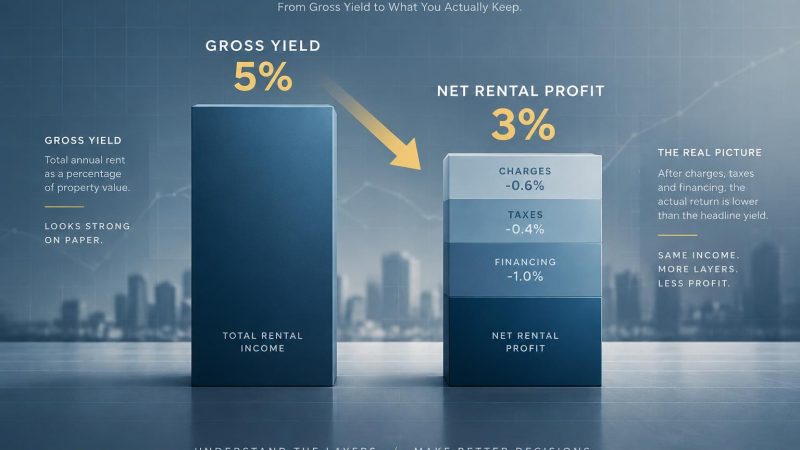
Un rendement brut de 5 % qui fond à 3 % une fois les charges et la fiscalité déduites : c’est le piège dans lequel tombent la majorité des primo-investisseurs. La rentabilité locative ne se résume jamais au ratio affiché dans l’annonce du bien, mais à l’ensemble des décisions prises sur les revenus, les charges, le financement et la fiscalité tout au long de la détention.
Trois indicateurs permettent de juger la performance réelle d’un investissement, et chacun répond à une question différente.
Le rendement brut se calcule en divisant le loyer annuel par le coût total d’acquisition, puis en multipliant le résultat par 100. Ce coût total intègre le prix d’achat mais aussi les frais de notaire et les éventuels frais d’agence, pas seulement le prix affiché. C’est un indicateur rapide, utile pour comparer deux biens entre eux, mais il ne dit rien de ce qui reste réellement dans la poche du propriétaire.
Le rendement net soustrait du loyer annuel l’ensemble des charges du bien avant de diviser par le coût d’acquisition. Dans un exemple représentatif, un appartement de 55 m² loué 704 € par mois à Dijon génère un loyer annuel brut confortable, mais une fois déduits 1 100 € de taxe foncière, 1 320 € de charges de copropriété, 180 € d’assurance propriétaire non occupant, 480 € de frais de gestion et 840 € d’entretien et réparations, soit 3 920 € de charges annuelles au total, la rentabilité nette sur un achat à 150 000 € tombe à 3,01 %. L’écart avec le rendement brut affiché au départ est souvent spectaculaire.
La rentabilité nette nette intègre en plus l’imposition des revenus locatifs et les avantages fiscaux éventuels liés au régime choisi. C’est ce chiffre, et lui seul, qui reflète ce que l’investisseur conserve réellement chaque année. Deux biens au rendement brut identique peuvent afficher des rentabilités nettes nettes très différentes selon le régime fiscal retenu.
Au-delà de la taxe foncière et des charges de copropriété, plusieurs postes sont régulièrement sous-estimés au moment de l’achat. Les charges non récupérables, c’est-à-dire celles que le propriétaire ne peut pas refacturer au locataire, pèsent directement sur la marge nette. Il faut également intégrer les mensualités de crédit et le coût de l’assurance emprunteur dans une vision globale de la trésorerie, même si ces montants n’entrent pas dans la formule stricte du rendement net.
C’est là qu’des conseils sur gestion finance entreprise prennent tout leur sens : piloter un bien locatif revient à appliquer les mêmes réflexes qu’une petite structure économique, avec un budget prévisionnel, un suivi de trésorerie et une anticipation des postes de dépense récurrents plutôt qu’une gestion au coup par coup.
Un rendement élevé affiché sur une annonce masque parfois un risque plus important : logement dans une zone en tension locative moindre, bâti ancien nécessitant des travaux récurrents, ou copropriété mal gérée. Les charges continuent de courir même pendant les périodes de vacance, ce qui renforce l’intérêt de bien les anticiper dès le calcul initial plutôt que de les découvrir après la mise en location.
La fiscalité est l’un des leviers les plus puissants pour améliorer la rentabilité nette nette, et pourtant l’un des plus négligés au moment de l’achat.
En location nue, les revenus relèvent de la catégorie des revenus fonciers. Le micro-foncier applique un abattement forfaitaire de 30 % sur les loyers perçus, une option simple adaptée aux petits patrimoines avec peu de charges. Le régime réel, lui, permet de déduire l’ensemble des charges réelles engagées, incluant les intérêts d’emprunt, et peut générer un déficit foncier lorsque les charges dépassent les loyers encaissés, un mécanisme particulièrement intéressant pour les biens nécessitant des travaux.
La location meublée relève des bénéfices industriels et commerciaux. Le régime micro-BIC applique un abattement de 50 % sur les loyers, nettement plus favorable que le micro-foncier. Le statut LMNP au réel permet en plus d’amortir le bien et le mobilier, réduisant mécaniquement la base imposable. Le passage en LMP s’envisage lorsque les recettes locatives dépassent certains seuils d’activité, avec des implications fiscales et sociales différentes qu’il convient d’étudier au cas par cas.
Augmenter artificiellement le loyer au-dessus du marché local produit l’effet inverse de celui recherché : vacance prolongée, négociation à la baisse, voire impayés dès les premiers mois. Comparer le loyer envisagé au marché local, quartier par quartier, reste le réflexe le plus rentable à long terme. Des travaux ciblés, en particulier ceux qui améliorent la performance énergétique du logement, renforcent l’attractivité et justifient un loyer cohérent avec le marché sans le tirer artificiellement vers le haut.
Le choix entre location longue durée, courte durée, meublée ou colocation dépend autant de la zone géographique que de la disponibilité du propriétaire pour la gestion. La colocation et la location meublée affichent souvent des loyers au mètre carré supérieurs, mais impliquent un taux de rotation plus élevé et davantage de temps de gestion que la location nue longue durée.
La vacance locative, les loyers impayés et les sinistres figurent parmi les principaux facteurs qui dégradent une rentabilité pourtant bien calculée sur le papier. Une sélection rigoureuse du locataire, une annonce soignée et une recherche proactive limitent la durée entre deux occupants. Des garanties comme l’assurance vacance locative, l’assurance carence locative ou la garantie des loyers impayés permettent de lisser ces aléas sur l’année.
Confier la gestion à un professionnel réduit les erreurs administratives, juridiques et fiscales qui coûtent cher sur la durée : bail mal rédigé, déclaration oubliée, relance tardive en cas de retard de paiement. Pour un investisseur multi-biens ou éloigné géographiquement de son bien, cet accompagnement professionnel devient souvent le facteur qui transforme une rentabilité théorique en revenus effectivement perçus chaque mois.

Qu’est ce que le cashflow ? Comment le calculer ? Le cashflow est probablement l’indicateur le plus important pour un…
Marché immobilier de Bordeaux en 2026 : quartiers porteurs, prix au m2, rendements locatifs et stratégies pour investir malin dans…
L’investissement immobilier a longtemps été considéré comme une des options les plus solides pour générer des revenus et créer de…

Quand on parle d’investissement immobilier, on parle de rentabilité. On parle aussi de cashflow. Que faut-il prioriser ? Plutôt une…